商业航天又传来振奋人心的好消息!一份全球民营火箭排名新鲜出炉场外配资网站,中科宇航的实力冲到全球第二位,仅次于SpaceX。
今年全球航天发射的竞争越来越激烈。财联社10月2日消息,海外航天数据平台Flight Atlas统计,截至9月28日,全球航天发射任务已经突破170次,送入太空的总载荷重量接近1900吨。SpaceX依旧实力强劲,星舰第14次任务单次就将约52吨载荷送入轨道,猎鹰9号持续领跑全球。海外巨头不断发力,国内民营航天企业也紧跟步伐,持续蓄力突破。
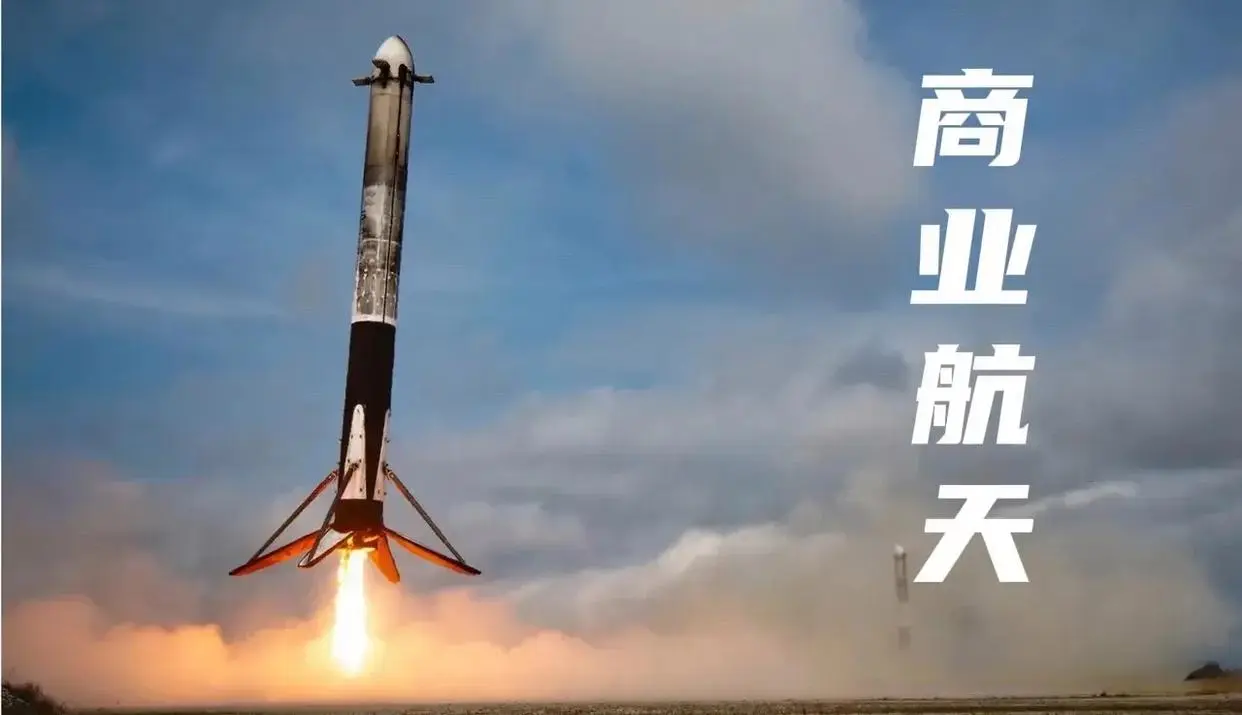
根据科创板日报的报道,前三季度中科宇航入轨载荷大约9吨,在国内民营火箭企业里排第一,在全球民营火箭榜单位居第二。东方空间、蓝箭航天、星河动力也陆续完成火箭入轨任务,国内商业航天行业正式进入多玩家梯队竞争的阶段。
这份排名背后,有三个值得我们重点关注的亮点:火箭实战发射能力、可回收技术攻关进度,还有庞大市场体量带来的产业链机会。
先说发射能力,中科宇航今年发射频次明显提速。3月,力箭二号顺利首飞,这是国内首款采用通用助推器核心构型的运载火箭;4月力箭一号实现一箭8星发射,拉开本年度航班化发射的序幕。后续6、7、9月,又接连完成一箭8星、一箭5星、一箭9星任务,9月的力箭一号遥十八,是这款火箭的第16次升空。过去一年只能发射一次,到现在多次连续升空,航班化发射已经不再只是概念,正在落地成真。
再看可回收这项核心技术。8月19日,国内头部民营航天企业蓝箭航天,朱雀三号遥二火箭在东风商业航天创新试验区发射升空,一子级依靠着陆腿,成功完成陆地回收。这也是我国第一次实现入轨级运载火箭一子级可控陆地回收。
加上7月长征十号乙完成海上回收试验,国内可重复使用火箭技术再上新台阶,低成本进入太空的技术路线正在加速打通。
国内民营航天早已不是单家企业孤军奋战,已经形成梯队化竞争格局。除了中科宇航、蓝箭航天,东方空间、星河动力都成功实现火箭入轨。目前火箭、卫星、测控、地面应用上下游相关企业,总数已经超过600家。多家企业同台比拼,发射频次、运力供给同步提升,行业正走出技术验证阶段,迈向规模化量产。
市场规模,是整个产业持续发展的底气。赛迪智库的数据显示,2025年国内商业航天市场规模达到2.83万亿元,同比上涨21.7%;预计2026年市场规模有望突破3.5万亿,连续多年保持20%以上的高增速。
3.5万亿的市场体量,意味着一旦发射服务大规模放量,需求会沿着整条产业链层层传导。
上游,火箭发动机、箭体结构、特种材料这些制造环节,会持续受益高密度发射任务;
中游,卫星生产告别定制化模式,工业化批量制造的产能建设会提速,地面测控、在轨运维这类运营业务需求也会同步增长;
下游,卫星通信、遥感、导航增强等各类落地应用场景,也会迎来加速发展。
整体来看,国产火箭运力不断增强,叠加市场持续扩容,双向助推国内商业航天全产业链,打开更大的发展空间。
从这次中科宇航跻身全球民营火箭第二,再到蓝箭航天攻克火箭陆地回收技术,国产商业航天,正在从追赶者,慢慢变成全球航天领域重要参与者。
后续随着可回收技术、运载能力持续迭代,商业航天产业未来还有很大的成长空间。
个人分享场外配资网站,仅行业资讯交流,不构成任何投资建议。
线上配资提示:文章来自网络,不代表本站观点。
相关文章

沪深京指数
热点资讯
